
A holding patrimonial deixou de ser uma estrutura que pode ser analisada apenas pela diferença entre o imposto pago sobre aluguéis na pessoa física e na pessoa jurídica. As mudanças na tributação do consumo e dos lucros distribuídos exigem uma avaliação mais ampla, envolvendo contratos, escrituração contábil, fluxo financeiro e perfil dos sócios.
Desde janeiro de 2026, a distribuição de lucros para pessoas físicas passou a conviver com novas regras de Imposto de Renda. Ao mesmo tempo, a Reforma Tributária iniciou a transição para a CBS e o IBS, alcançando operações imobiliárias como locação, arrendamento e venda de imóveis.
Isso não significa que toda holding patrimonial ficou desvantajosa. Significa que projeções antigas, baseadas apenas no Lucro Presumido e na isenção irrestrita de dividendos, podem não representar mais o custo efetivo da estrutura.
Neste artigo, você entenderá como funciona a tributação de holding patrimonial, o que mudou na apuração dos tributos, quais cuidados devem ser adotados na distribuição de resultados e por que cada patrimônio precisa de uma simulação própria.
O que é tributação de holding patrimonial?
A tributação de holding patrimonial é o conjunto de regras aplicáveis às receitas, aos ganhos e aos resultados de uma empresa criada para administrar bens, participações societárias e direitos. A apuração depende da atividade exercida, do regime tributário, da classificação contábil dos ativos e da forma como os recursos são distribuídos aos sócios.
Com as mudanças iniciadas em 2026, a análise também deve considerar a incidência progressiva de CBS e IBS sobre operações imobiliárias e as novas regras de tributação de lucros e dividendos. Por isso, o planejamento tributário para holdings precisa integrar aspectos contábeis, patrimoniais, societários e sucessórios.
Quais receitas podem ser tributadas em uma holding patrimonial?
A palavra “holding” descreve a finalidade da estrutura, mas não cria um regime tributário próprio. Na prática, uma holding patrimonial é uma pessoa jurídica submetida às regras fiscais aplicáveis às operações que realiza.
Entre as receitas e entradas mais comuns estão:
- aluguéis de imóveis próprios;
- arrendamento ou cessão onerosa de bens;
- venda de imóveis;
- rendimentos de aplicações financeiras;
- juros recebidos;
- dividendos de empresas controladas ou investidas;
- ganhos obtidos com a venda de participações societárias;
- receitas provenientes de outros direitos patrimoniais.
Cada origem pode receber tratamento distinto. A receita de aluguel, por exemplo, não deve ser apurada da mesma forma que o ganho de capital na venda de um imóvel classificado no ativo não circulante.
O primeiro passo é mapear a origem econômica de cada entrada. Tratar todo recebimento bancário como faturamento, aluguel ou lucro distribuível aumenta o risco de erro na apuração. Essa separação também faz parte da correta organização do patrimônio empresarial por meio de holdings.
O que muda na apuração dos tributos da holding?
A apuração da holding patrimonial passa por duas transformações relevantes: a transição dos tributos sobre o consumo e a mudança na tributação da renda distribuída aos sócios.
Incidência de CBS e IBS sobre operações imobiliárias
A Lei Complementar nº 214/2025 incluiu as operações com imóveis no campo de incidência da CBS e do IBS. A legislação instituiu um regime específico para alienação, locação, cessão onerosa, arrendamento, administração e intermediação de bens imóveis.
Na locação, cessão onerosa e arrendamento, as alíquotas de referência da CBS e do IBS recebem redução de 70%. Nas demais operações imobiliárias submetidas ao regime específico, como determinadas alienações, a redução prevista é de 50%.
A redução da alíquota não significa que a carga final será necessariamente menor do que a tributação anterior. O resultado depende de fatores como:
- alíquota de referência vigente;
- possibilidade de apropriação de créditos;
- natureza e destinação do imóvel;
- perfil do locatário ou comprador;
- contratos em andamento;
- redutores previstos para operações imobiliárias;
- momento da aquisição ou incorporação do bem ao patrimônio da empresa.
As regras precisam ser acompanhadas durante todo o período de transição. Uma simulação que considere somente a carga anterior de PIS, Cofins, IRPJ e CSLL não demonstra, isoladamente, o impacto futuro sobre a margem da holding.
PIS e Cofins não desaparecem de uma só vez
As holdings que recebem aluguéis normalmente vinham apurando PIS e Cofins pelo regime cumulativo quando enquadradas no Lucro Presumido, com alíquotas usuais de 0,65% e 3%, respectivamente.
A Receita Federal consolidou o entendimento de que receitas de locação de imóveis próprios integram a base das contribuições quando obtidas no exercício da atividade empresarial, mesmo que a locação não esteja corretamente descrita no contrato social.
Com a Reforma Tributária, PIS e Cofins serão substituídos pela CBS, mas a mudança ocorre conforme o cronograma legal. Não é correto simplesmente excluir as contribuições antigas da apuração antes da produção de efeitos das novas regras.
IRPJ e CSLL continuam exigindo análise própria
A Reforma Tributária do consumo não extinguiu o IRPJ nem a CSLL. Esses tributos continuam incidindo conforme o regime adotado pela holding.
No Lucro Presumido, a receita de locação de imóveis próprios geralmente utiliza o percentual de presunção de 32% para a formação das bases de IRPJ e CSLL. Sobre essas bases, aplicam-se:
- IRPJ de 15%;
- adicional de IRPJ de 10% sobre a parcela da base que exceder o limite legal;
- CSLL de 9%.
Somadas apenas as incidências básicas de IRPJ e CSLL sobre uma receita de locação enquadrada na presunção de 32%, chega-se a uma carga nominal de 7,68% sobre a receita, antes do adicional de IRPJ e dos tributos sobre o consumo.
Esse percentual não deve ser tratado como carga definitiva. Receitas financeiras, ganhos de capital, venda habitual de imóveis e outras operações podem alterar significativamente o cálculo. Uma análise mais ampla sobre a contabilidade no Lucro Presumido ajuda a compreender por que a base fiscal varia conforme a natureza da receita.
O Lucro Presumido não é sempre a melhor escolha
Embora seja frequente em holdings imobiliárias, o Lucro Presumido precisa ser comparado ao Lucro Real. Uma empresa com despesas relevantes, encargos financeiros, vacância elevada ou custos operacionais expressivos pode apresentar uma relação diferente entre base fiscal e resultado contábil.
A comparação deve considerar não apenas o imposto mensal, mas também:
- resultado contábil disponível para distribuição;
- aproveitamento de créditos de CBS e IBS;
- despesas dedutíveis;
- custos de conformidade;
- expectativa de venda dos imóveis;
- perfil de reinvestimento;
- retiradas planejadas pelos sócios.
Como funciona a tributação de holding patrimonial na prática?
Uma apuração segura depende de uma sequência de controles que conecte os contratos, a contabilidade e as decisões societárias.
- Identificar a função econômica de cada ativo
A empresa deve separar os imóveis destinados à locação daqueles adquiridos para venda, incorporação ou valorização seguida de alienação.
A intenção da administração precisa ser coerente com os documentos, a contabilização e a operação efetiva. A classificação inadequada pode alterar a forma de apuração do resultado na venda. - Classificar corretamente os imóveis na contabilidade
Um imóvel mantido para renda de longo prazo pode ser registrado como propriedade para investimento ou em outra conta compatível com sua finalidade e com as normas contábeis aplicáveis.
Já um imóvel comprado para revenda habitual pode ter natureza de estoque. Essa distinção interfere na mensuração contábil, na demonstração do resultado e no tratamento tributário da alienação. - Separar receita, ganho de capital e aporte dos sócios
Nem todo valor que entra na conta bancária da holding representa receita tributável. A entrada pode corresponder a:- integralização de capital;
- adiantamento para futuro aumento de capital;
- empréstimo formalizado pelo sócio;
- devolução de valor;
- aluguel;
- venda de ativo;
- recebimento de dividendos.
- A ausência de documentos que expliquem a natureza da entrada pode gerar inconsistências entre extratos, escrituração contábil e declarações fiscais.
- Apurar os tributos conforme cada operação
Depois da classificação, a contabilidade deve aplicar o tratamento correspondente à locação, à venda, às receitas financeiras e aos demais resultados.
No período de transição da Reforma Tributária, será necessário conciliar regras antigas e novas, atualizar sistemas de faturamento e revisar a documentação fiscal das operações imobiliárias. - Fechar a contabilidade antes de distribuir resultados
A existência de dinheiro em caixa não comprova a existência de lucro. A distribuição depende do resultado apurado contabilmente, após o reconhecimento de receitas, despesas, tributos, depreciações, provisões e prejuízos acumulados.
Balancetes intermediários podem fundamentar distribuições ao longo do ano, desde que sejam produzidos com escrituração regular e suporte documental. - Verificar a incidência do IRRF sobre os dividendos
A partir de 2026, pagamentos de lucros e dividendos feitos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil, em montante superior a R$ 50 mil no mesmo mês, estão sujeitos ao IRRF de 10%, conforme a Lei nº 15.270/2025.
A retenção alcança o valor total pago no mês quando o limite legal é ultrapassado, e não apenas a parcela excedente. Fracionar pagamentos dentro do mesmo período não afasta a regra, pois os valores devem ser considerados de forma acumulada.
Tributação das principais operações da holding
| Operação | Tratamento que exige atenção | Ponto de controle |
| Locação de imóvel próprio | IRPJ e CSLL conforme o regime; PIS e Cofins durante a transição; CBS e IBS no regime imobiliário | Contrato, documento fiscal, competência da receita e créditos permitidos |
| Venda de imóvel do ativo | Apuração do ganho conforme valor contábil e regras do regime tributário | Custo fiscal, depreciação, benfeitorias e classificação do ativo |
| Venda de imóvel mantido para revenda | Receita operacional submetida às regras da atividade imobiliária | Coerência entre objeto social, estoque e habitualidade |
| Aplicação financeira | Tributação própria do rendimento e possíveis retenções | Informe financeiro e conciliação contábil |
| Aporte do sócio | Em regra, não é receita, desde que devidamente formalizado | Alteração contratual, ata, contrato ou instrumento de aporte |
| Distribuição de lucro | Limitada ao resultado contábil e sujeita às regras de IRRF vigentes | Balanço, balancete, ata e identificação do beneficiário |
| Empréstimo ao sócio | Não se confunde com distribuição e pode gerar riscos fiscais e societários | Contrato, prazo, encargos e capacidade de pagamento |
Como mudou a distribuição de resultados das holdings?
Durante muitos anos, o planejamento de holdings foi elaborado sob a premissa de que o lucro regularmente apurado poderia ser distribuído à pessoa física sem incidência de Imposto de Renda.
Essa lógica mudou com a Lei nº 15.270/2025.
Retenção mensal de 10%
Desde janeiro de 2026, a holding deve reter 10% de IRRF quando pagar, creditar, entregar ou empregar lucros e dividendos em favor da mesma pessoa física residente no Brasil em valor superior a R$50 mil no mês.
A regra se aplica por fonte pagadora e por beneficiário. Portanto, o controle precisa identificar:
- qual holding realizou a distribuição;
- quem recebeu o resultado;
- quanto foi pago ou creditado no mês;
- se houve mais de uma deliberação ou pagamento;
- qual parcela corresponde a lucros abrangidos por regra de transição.
A orientação da Receita Federal sobre o IRRF incidente em lucros e dividendos detalha os procedimentos de recolhimento, incluindo a utilização do código de receita 1841 no Darf.
Tributação mínima anual das pessoas físicas de alta renda
Além da retenção mensal, a Lei nº 15.270/2025 instituiu a tributação mínima anual para pessoas físicas com rendimentos superiores a R$600 mil no ano.
A alíquota cresce progressivamente até atingir 10% para rendimentos anuais a partir de R$1,2 milhão. O cálculo considera rendimentos incluídos na base legal, impostos já pagos e mecanismos de redução destinados a evitar que a soma da tributação da empresa e do sócio ultrapasse determinados parâmetros.
Por isso, o efeito não deve ser medido apenas pelo IRRF de cada distribuição. É preciso projetar a renda anual total do sócio, incluindo valores recebidos de outras empresas, rendimentos financeiros e demais fontes alcançadas pela legislação.
Regra de transição para lucros apurados até 2025
A legislação preservou, sob condições específicas, o tratamento dos lucros relativos a resultados apurados até o ano-calendário de 2025 cuja distribuição tenha sido aprovada até 31 de dezembro de 2025.
Além da aprovação dentro do prazo, os valores precisam ser exigíveis conforme a legislação civil ou empresarial e pagos de acordo com as condições originalmente estabelecidas no ato de aprovação.
Isso exige rastreabilidade. A holding deve conseguir demonstrar:
- a origem do lucro;
- o exercício em que o resultado foi apurado;
- a existência de contabilidade regular;
- a deliberação societária tempestiva;
- o cronograma aprovado;
- os pagamentos vinculados à decisão.
Atas genéricas, documentos retroativos ou lançamentos sem demonstrações contábeis não substituem a comprovação exigida.
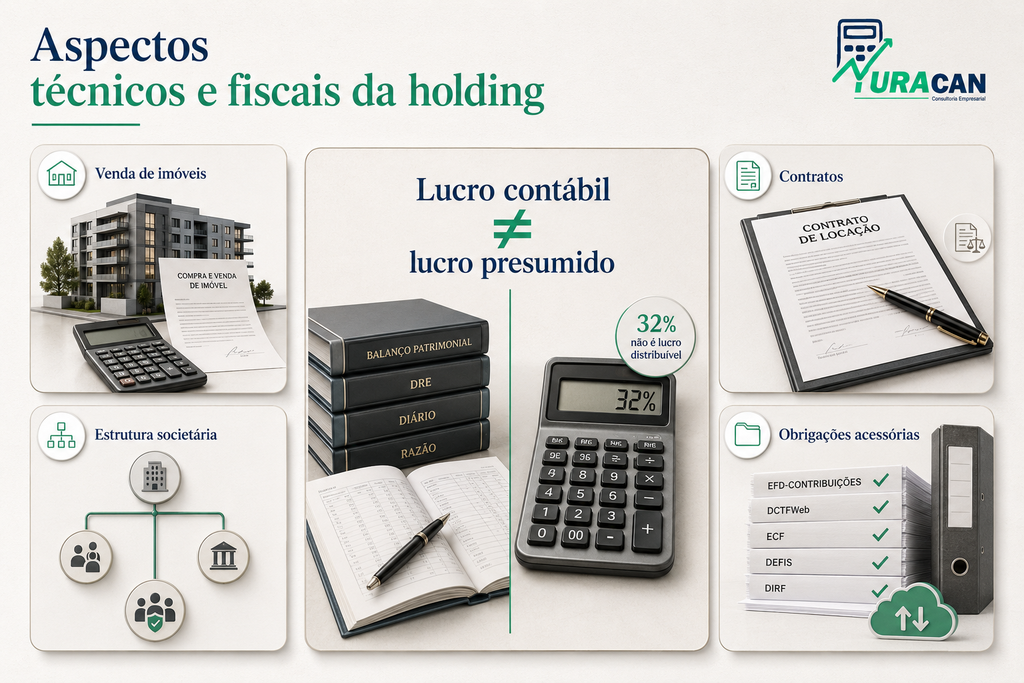
Aspectos técnicos e fiscais que precisam ser revisados
Lucro contábil não é igual ao lucro presumido
Um dos pontos mais relevantes na gestão da holding é a diferença entre a base fiscal presumida e o lucro efetivamente apurado.
O percentual de 32% usado para calcular IRPJ e CSLL sobre aluguéis não significa que 68% da receita possa ser distribuída automaticamente. Para distribuir valor superior ao limite fiscal presumido com segurança, a empresa precisa demonstrar o lucro efetivo por meio de escrituração contábil regular.
Sem contabilidade completa, a parcela passível de distribuição com o tratamento tributário aplicável fica sujeita às limitações previstas na legislação fiscal, descontados os tributos devidos.
A venda de imóveis exige planejamento anterior à operação
O impacto tributário da venda depende da forma como o bem entrou na empresa, do valor adotado na integralização, da classificação contábil e da atividade efetivamente desenvolvida.
Transferir um imóvel da pessoa física para a holding por valor declarado pode evitar ganho de capital imediato em determinadas condições, mas mantém um custo fiscal menor dentro da empresa. Na venda futura, essa diferença pode elevar o ganho tributável.
Também devem ser avaliados:
- ITBI na integralização;
- imunidade constitucional e suas limitações conforme a atividade preponderante;
- ganho de capital da pessoa física;
- custos cartorários;
- valor contábil na pessoa jurídica;
- finalidade de locação ou revenda;
- efeitos da CBS e do IBS.
Contratos precisam refletir a nova carga tributária
Contratos de locação de longo prazo elaborados antes da Reforma Tributária podem não prever adequadamente mudanças de tributos, emissão de documentos fiscais, repasse de encargos e procedimentos relacionados ao crédito do locatário.
A revisão contratual deve observar a validade jurídica das cláusulas e a viabilidade comercial do repasse. A simples inclusão de uma cláusula genérica não garante recomposição automática da margem.
A estrutura societária deve acompanhar o patrimônio
O crescimento do patrimônio, a entrada de herdeiros, a aquisição de novos ativos ou a mudança na finalidade dos imóveis podem tornar o contrato social original insuficiente. Nesses casos, a revisão da estrutura societária ajuda a alinhar poderes de gestão, regras de distribuição, sucessão e responsabilidades dos sócios.
As obrigações acessórias sustentam a estratégia
A estrutura patrimonial precisa manter compatibilidade entre:
- contrato social e CNAEs;
- escrituração contábil;
- Escrituração Contábil Digital;
- Escrituração Contábil Fiscal;
- declarações e escriturações de tributos;
- documentos fiscais;
- registros imobiliários;
- atas e deliberações dos sócios;
- informes de rendimentos;
- movimentação bancária.
Uma estratégia tributária sem suporte documental pode ser desconsiderada em eventual fiscalização.
Principais erros na tributação de holding patrimonial
1. Escolher o regime apenas pela alíquota sobre o aluguel
Comparar a tabela da pessoa física com um percentual simplificado da pessoa jurídica ignora custos de transferência, venda futura, CBS, IBS e tributação dos dividendos.
Como evitar: elaborar uma projeção de médio e longo prazo, incluindo entradas, saídas, alienações e retiradas dos sócios.
2. Distribuir o saldo bancário como se fosse lucro
A disponibilidade financeira pode incluir capital aportado, empréstimos, receitas antecipadas ou valores que ainda precisam cobrir obrigações.
Como evitar: aprovar distribuições somente após balanço ou balancete confiável.
3. Confundir imóveis de renda com estoque
A classificação incoerente pode alterar a tributação da venda e gerar divergências entre o objeto social, a contabilidade e a operação real.
Como evitar: documentar a finalidade de cada ativo desde sua aquisição ou integralização.
4. Fracionar dividendos para tentar afastar o IRRF
Pagamentos feitos pela mesma holding à mesma pessoa física são somados dentro do mês. O fracionamento artificial não elimina a retenção quando o total ultrapassa o limite.
Como evitar: planejar o fluxo de distribuição com base na lei, na renda anual do sócio e na necessidade financeira real.
5. Utilizar documentos societários retroativos
A tentativa de atribuir uma decisão antiga a uma ata produzida posteriormente pode comprometer a prova da distribuição e da aplicação de regras de transição.
Como evitar: registrar as deliberações no momento adequado e manter os documentos vinculados às demonstrações contábeis.
6. Misturar despesas pessoais e empresariais
Pagamentos pessoais feitos diretamente pela holding podem ser interpretados como adiantamento, remuneração, empréstimo ou distribuição disfarçada.
Como evitar: separar contas, estabelecer uma política de reembolso e formalizar toda movimentação entre a empresa e os sócios.
Benefícios de uma gestão tributária correta da holding
Uma estrutura patrimonial bem administrada oferece mais do que uma possível economia de impostos. Os principais benefícios incluem:
- conhecimento do custo tributário real de cada imóvel;
- distribuição de resultados com documentação adequada;
- menor risco de autuações e reclassificações fiscais;
- previsibilidade do caixa disponível para os sócios;
- comparação consistente entre Lucro Presumido e Lucro Real;
- proteção da margem em contratos de locação;
- preparação para a transição da CBS e do IBS;
- melhor avaliação do momento de vender, manter ou transferir um bem;
- organização das regras de governança e sucessão;
- demonstrações confiáveis para bancos, investidores e herdeiros;
- decisões baseadas no resultado econômico, e não apenas no saldo bancário.
A aplicação correta da tributação de holding patrimonial também permite identificar quando a estrutura deixou de cumprir sua finalidade. Em alguns casos, reorganizar ativos, rever contratos ou separar atividades pode ser mais eficiente do que manter todos os bens em uma única empresa.
Perguntas frequentes sobre tributação de holding patrimonial
1.Holding patrimonial paga imposto sobre aluguel?
Sim. A receita de locação recebida pela pessoa jurídica integra a apuração tributária. O tratamento depende do regime adotado e, durante a transição, envolve a convivência entre os tributos atuais e as regras da CBS e do IBS.
2.Qual é a tributação do aluguel no Lucro Presumido?
Em geral, IRPJ e CSLL utilizam base presumida de 32% sobre a receita de locação. Também devem ser considerados o adicional de IRPJ, PIS, Cofins e os efeitos progressivos da Reforma Tributária.
3.Todo lucro distribuído pela holding sofre retenção de 10%?
Não. Para pessoa física residente no Brasil, a retenção mensal ocorre quando uma mesma empresa paga ou credita valor superior a R$50 mil ao mesmo beneficiário no mês. Existem regras específicas para lucros abrangidos pela transição e para outros beneficiários.
4.O limite de R$50 mil vale por sócio ou por holding?
A verificação é feita por pessoa jurídica pagadora e pessoa física beneficiária em cada mês. Mesmo assim, o sócio deve analisar sua renda anual total para fins da tributação mínima de altas rendas.
5.A holding pode distribuir mais do que o lucro presumido?
Pode distribuir o lucro contábil efetivamente apurado, desde que exista escrituração completa e regular que comprove o resultado. Sem essa contabilidade, a distribuição fica sujeita às limitações fiscais aplicáveis.
6.A Reforma Tributária torna a holding patrimonial inviável?
Não necessariamente. A viabilidade depende da composição do patrimônio, das receitas, do horizonte de permanência dos imóveis, das vendas planejadas e das retiradas dos sócios. O que perdeu validade foi a análise baseada em uma alíquota isolada.
O que deve ser revisto na estrutura patrimonial
A tributação de uma holding precisa ser examinada em duas camadas. A primeira é a apuração da própria empresa, abrangendo IRPJ, CSLL, tributos sobre receitas e o novo regime de CBS e IBS para operações imobiliárias. A segunda é a transferência do resultado aos sócios, agora submetida a controles mensais de IRRF e à possível tributação mínima anual da pessoa física.
Para uma revisão consistente, a empresa deve classificar corretamente os ativos, separar as naturezas de receita, manter contabilidade completa, documentar deliberações e projetar a carga consolidada entre holding e beneficiários.
Decisões como integralizar, vender, locar ou distribuir não devem ser avaliadas separadamente. O melhor resultado depende da combinação entre tributação, finalidade patrimonial, fluxo de caixa, sucessão e tempo de permanência dos bens.
Revise a tributação da sua holding com a YURACAN
A YURACAN oferece assessoria contábil, planejamento tributário e suporte à organização societária de empresas e grupos familiares. A atuação pode abranger a revisão da estrutura existente, a comparação entre regimes, a escrituração da holding e o planejamento de operações e distribuições conforme os objetivos dos sócios.
Se a sua holding ainda utiliza projeções anteriores às mudanças de 2026, solicite uma análise com a equipe da YURACAN. A revisão individualizada permite identificar riscos, mensurar a carga efetiva e definir ajustes antes que uma locação, venda ou distribuição produza efeitos difíceis de reverter.