
Uma holding pode apresentar patrimônio expressivo, receitas recorrentes e resultados aparentemente positivos, mas ainda assim manter inconsistências contábeis capazes de comprometer a distribuição de lucros, a avaliação dos investimentos e a segurança das decisões societárias.
O problema é que nem sempre essas divergências aparecem de maneira evidente. Saldos de participações societárias desatualizados, movimentações entre empresas sem conciliação, despesas classificadas incorretamente e registros patrimoniais incompletos podem permanecer por meses sem uma análise adequada.
O balancete de verificação de holding é um dos principais instrumentos para identificar essas situações. Quando analisado além da simples igualdade entre débitos e créditos, permite verificar a coerência dos saldos, acompanhar a evolução patrimonial e localizar registros que exigem investigação.
Neste artigo, você entenderá como interpretar o balancete de uma holding, quais contas merecem atenção, como reconhecer inconsistências e quais procedimentos ajudam a manter a escrituração contábil alinhada à realidade econômica da empresa.
O que é o balancete de verificação de holding?
O balancete de verificação de holding é um relatório contábil que apresenta os saldos e, conforme seu formato, as movimentações das contas patrimoniais e de resultado em determinado período.
Sua finalidade é permitir a conferência dos registros contábeis e auxiliar na identificação de divergências que possam comprometer a confiabilidade das demonstrações financeiras.
Em holdings, a análise deve considerar especialmente participações societárias, investimentos, imóveis, receitas patrimoniais, obrigações com empresas relacionadas e distribuição de resultados.
Embora a igualdade entre débitos e créditos seja uma condição necessária de conferência, ela não garante que os lançamentos estejam corretos.
Por que a análise do balancete exige cuidados específicos em holdings?
Diferentemente de empresas cuja operação principal envolve comercialização de mercadorias ou prestação de serviços, uma holding pode concentrar suas atividades na administração de participações societárias, gestão patrimonial e recebimento de rendimentos.
Essa característica modifica a composição das contas contábeis e exige procedimentos de conferência compatíveis com a estrutura societária.
Uma holding patrimonial, por exemplo, pode apresentar receitas de aluguel, imóveis classificados como propriedades para investimento, obrigações financeiras e contas relacionadas aos sócios.
Já uma holding de participações pode concentrar valores expressivos em investimentos avaliados pelo método da equivalência patrimonial, além de dividendos a receber e operações com controladas ou coligadas.
Compreender essas diferenças faz parte de uma adequada estratégia de planejamento tributário para holdings, especialmente quando a estrutura societária reúne diferentes atividades, ativos e fontes de receita.
Em ambos os casos, a análise limitada ao saldo bancário e ao resultado do exercício pode deixar inconsistências relevantes sem identificação.
A diferença entre um balancete equilibrado e um balancete correto
Considere uma holding que registra a aquisição de uma participação societária por R$ 500 mil.
Se o valor for lançado incorretamente como despesa, mas a contrapartida bancária estiver correta, o balancete continuará apresentando igualdade entre débitos e créditos.
Entretanto, a classificação inadequada reduzirá indevidamente o resultado e deixará de reconhecer um investimento no ativo.
O mesmo acontece quando uma transferência de recursos entre empresas relacionadas é registrada como receita, embora sua natureza seja de empréstimo.
Portanto, o equilíbrio matemático do balancete não substitui a análise da natureza econômica dos lançamentos.
Quais contas devem ser analisadas no balancete de uma holding?
A conferência deve começar pelas contas que representam os principais elementos patrimoniais e financeiros da sociedade.
Participações societárias e investimentos
Em holdings de participações, os investimentos costumam representar parcela relevante do ativo.
A análise deve verificar se os valores registrados correspondem às participações efetivamente detidas, considerando aquisições, alienações, aportes, perdas por redução ao valor recuperável e resultados de equivalência patrimonial, quando aplicáveis.
Entre os procedimentos recomendados estão:
- Conferir os percentuais de participação e os documentos societários.
- Comparar os saldos dos investimentos com os demonstrativos das investidas.
- Verificar a aplicação adequada do método da equivalência patrimonial.
- Identificar dividendos declarados e ainda não recebidos.
- Examinar possíveis perdas no valor recuperável dos investimentos.
A equivalência patrimonial merece atenção porque determinadas alterações no patrimônio líquido da investida afetam o valor contábil do investimento, ainda que não exista entrada ou saída imediata de dinheiro.
Imóveis e outros ativos patrimoniais
Nas holdings patrimoniais, imóveis podem representar a maior parte do patrimônio registrado.
É necessário verificar se cada bem foi classificado de acordo com sua finalidade econômica e com os critérios contábeis aplicáveis.
Um imóvel mantido para obtenção de renda ou valorização pode atender à definição de propriedade para investimento, enquanto um imóvel utilizado nas atividades administrativas da própria holding pode ser classificado como imobilizado.
Essa distinção interfere nos critérios de mensuração, reconhecimento de despesas e apresentação das demonstrações financeiras.
Também devem ser analisados os documentos de aquisição, eventuais benfeitorias, baixas, depreciação quando aplicável e possíveis perdas por redução ao valor recuperável.
Contas a receber e receitas patrimoniais
Receitas de aluguel, juros, dividendos e outros rendimentos precisam ser conciliadas com contratos, demonstrativos e documentos de suporte.
Uma inconsistência frequente ocorre quando a holding registra receitas exclusivamente pelo recebimento bancário, sem observar o regime de competência quando exigido.
Imagine um aluguel de R$ 15 mil referente a setembro, mas recebido apenas em outubro.
Na escrituração pelo regime de competência, a receita normalmente pertence a setembro, independentemente do recebimento posterior, ressalvadas as particularidades do reconhecimento aplicável à operação.
Sem esse controle, os resultados mensais podem apresentar oscilações que não correspondem ao desempenho econômico efetivo.
Empréstimos e operações entre partes relacionadas
Transferências financeiras entre holdings, controladas, coligadas e sócios exigem identificação precisa.
Essas movimentações podem representar empréstimos, adiantamentos, integralizações de capital, pagamentos de obrigações ou distribuição de resultados.
Cada operação possui natureza contábil e possíveis consequências tributárias diferentes.
Uma transferência bancária, isoladamente, não comprova a existência de receita, despesa ou empréstimo.
Por isso, os registros precisam estar acompanhados de documentação que permita identificar a origem, a finalidade e as condições da operação.
Patrimônio líquido e distribuição de lucros
O patrimônio líquido reúne contas como capital social, reservas, ajustes patrimoniais e resultados acumulados, conforme a estrutura e as normas aplicáveis à entidade.
Na conferência, é necessário verificar se alterações de capital, constituição de reservas, destinação de resultados e distribuições foram registradas corretamente.
Também é fundamental distinguir lucro contábil, lucro fiscal e disponibilidade financeira.
Uma holding pode apresentar lucro contábil sem possuir caixa suficiente para realizar determinada distribuição.
Da mesma forma, a existência de dinheiro disponível não significa, por si só, que todo o montante possa ser distribuído como lucro.
Essa análise deve considerar as regras aplicáveis à distribuição de lucros em holdings, incluindo a documentação contábil, as deliberações societárias e o tratamento tributário vigente.
Como analisar o balancete de verificação de holding na prática?
A análise deve seguir uma sequência que permita identificar divergências, localizar suas causas e corrigir os registros com documentação adequada.
1. Conferir a estrutura do plano de contas
O primeiro passo consiste em verificar se o plano de contas reflete as operações efetivamente realizadas pela holding.
Uma sociedade que administra participações e imóveis, por exemplo, precisa de contas capazes de distinguir investimentos societários, propriedades para investimento, receitas de locação e operações com partes relacionadas.
Classificações excessivamente genéricas dificultam a interpretação dos resultados e podem ocultar movimentações relevantes.
2. Comparar os saldos com o período anterior
A análise horizontal permite identificar alterações expressivas nas contas.
Se o saldo de investimentos aumentou 40% em determinado mês, é necessário identificar o motivo.
A variação pode decorrer de aquisição de participações, equivalência patrimonial, aporte de capital ou reclassificação contábil.
O objetivo não é considerar toda alteração significativa como erro, mas compreender sua origem.
3. Conciliar bancos, aplicações e obrigações
Os saldos contábeis devem ser comparados com extratos bancários, informes de aplicações financeiras e documentos das obrigações existentes.
Diferenças podem indicar lançamentos duplicados, movimentações não registradas, tarifas omitidas ou operações contabilizadas em contas incorretas.
A conciliação também ajuda a verificar se os recursos recebidos possuem classificação compatível com sua origem.
4. Validar os investimentos e os resultados das participações
Nas holdings que possuem participações relevantes em outras sociedades, devem ser obtidos os demonstrativos contábeis necessários à avaliação dos investimentos.
Quando o método da equivalência patrimonial for aplicável, é necessário conferir os cálculos, a data-base e os eventos societários que possam alterar o valor registrado.
A ausência dessa atualização pode comprometer tanto o ativo quanto o resultado da holding.
5. Examinar as movimentações com sócios e empresas relacionadas
É recomendável elaborar uma relação das transferências realizadas entre a holding, seus sócios e as sociedades investidas.
Cada movimentação deve ser vinculada ao respectivo documento de suporte.
Também é necessário comparar, quando aplicável, os saldos registrados pelas empresas envolvidas.
Se uma sociedade reconhece uma obrigação de R$ 200 mil com a holding, a contabilidade da credora deve apresentar o direito correspondente, considerando eventuais diferenças justificadas de reconhecimento ou mensuração.
6. Revisar as contas de resultado e a destinação dos lucros
A etapa seguinte consiste em conferir receitas, despesas, resultados de investimentos e eventuais ajustes de exercícios anteriores.
Também devem ser examinadas as distribuições de lucros, os saldos de reservas e as deliberações societárias pertinentes.
O procedimento permite avaliar se o resultado apresentado possui suporte contábil e se as movimentações patrimoniais foram reconhecidas adequadamente.
7. Documentar os ajustes e emitir um novo balancete
As inconsistências identificadas precisam ser corrigidas por lançamentos contábeis fundamentados.
Após os ajustes, deve ser emitido um novo balancete para verificar os saldos atualizados.
O ideal é manter um histórico das divergências encontradas, das justificativas e dos documentos utilizados.
Esse controle facilita revisões posteriores e reduz a recorrência de erros.
Quais inconsistências contábeis podem ser identificadas?
A tabela apresenta situações que merecem investigação durante a revisão do balancete.
| Conta analisada | Possível inconsistência | Procedimento de conferência |
| Investimentos societários | Participação registrada por valor desatualizado | Conferir demonstrações das investidas e critérios de avaliação |
| Imóveis | Classificação patrimonial inadequada | Verificar finalidade de uso e documentação |
| Bancos e aplicações | Divergência entre saldo contábil e extrato | Realizar conciliação financeira |
| Partes relacionadas | Transferência registrada como receita indevida | Analisar contratos e natureza da operação |
| Aluguéis a receber | Receita reconhecida em período incorreto | Conferir contratos e competência |
| Patrimônio líquido | Distribuição sem suporte contábil adequado | Examinar resultados, reservas e deliberações |
| Tributos a recolher | Provisões ou apurações incompatíveis | Conciliar memória de cálculo e obrigações fiscais |
A existência de uma diferença não significa necessariamente fraude ou irregularidade fiscal. Algumas divergências decorrem de erros operacionais, critérios contábeis inadequados ou ausência de atualização documental.
Entretanto, todas precisam ser analisadas antes que os saldos sejam utilizados para decisões relevantes.
Quais normas contábeis e aspectos fiscais exigem atenção?
A análise do balancete não deve considerar apenas os procedimentos internos da holding. Dependendo da natureza jurídica, do porte e das operações realizadas, diferentes normas contábeis e disposições legais podem influenciar o reconhecimento, a mensuração e a apresentação das contas.
Equivalência patrimonial e normas do CPC
O método da equivalência patrimonial permite refletir no valor contábil de determinados investimentos a participação da investidora nas alterações patrimoniais das sociedades investidas.
Entre as referências disponíveis nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), estão:
- CPC 18 (R3): disciplina investimentos em coligadas e empreendimentos controlados em conjunto.
- ICPC 09: trata de aspectos das demonstrações individuais, separadas e consolidadas, incluindo investimentos em controladas.
- CPC 05 (R1): estabelece requisitos de divulgação sobre partes relacionadas.
- CPC 28: estabelece critérios contábeis para propriedades para investimento.
- CPC 01 (R1): aborda a redução ao valor recuperável de ativos.
A aplicação depende das características da entidade e da estrutura de apresentação das demonstrações. O CPC 18 (R3), por exemplo, deve ser interpretado em conjunto com as disposições pertinentes à contabilização de controladas nas demonstrações individuais brasileiras.
Por isso, a revisão contábil precisa observar os pronunciamentos, interpretações e normas efetivamente aplicáveis à holding, considerando eventuais revisões normativas.
Lei das Sociedades por Ações e escrituração contábil
A Lei nº 6.404/1976 estabelece regras relevantes para a elaboração das demonstrações financeiras das sociedades por ações.
O artigo 176 determina que as demonstrações financeiras sejam elaboradas com base na escrituração e expressem a situação patrimonial e suas alterações. O artigo 248 trata da avaliação de determinados investimentos pelo método da equivalência patrimonial.
Embora nem todas as holdings sejam sociedades anônimas, os princípios e critérios contábeis aplicáveis à sua natureza jurídica precisam ser observados.
Também devem ser consideradas as Normas Brasileiras de Contabilidade emitidas pelo Conselho Federal de Contabilidade (CFC).
Tributação das receitas e resultados
O regime tributário influencia a forma de apuração dos tributos, mas não elimina a necessidade de uma escrituração contábil consistente.
Uma holding enquadrada no Lucro Presumido, por exemplo, pode ter receitas tributadas com base em percentuais legais de presunção, enquanto seu resultado contábil é apurado segundo os critérios de reconhecimento aplicáveis.
Por isso, não é adequado presumir que o lucro fiscal corresponda automaticamente ao lucro disponível para distribuição.
Nas holdings que recebem dividendos, resultados de equivalência patrimonial ou receitas imobiliárias, é necessário verificar o tratamento tributário específico de cada operação.
Essa avaliação está diretamente relacionada à tributação de holding patrimonial e às mudanças fiscais de 2026, especialmente diante das novas regras aplicáveis à distribuição de resultados e da transição da Reforma Tributária do Consumo.
Entre os pontos que exigem acompanhamento está a Lei nº 15.270/2025, que alterou a tributação de lucros e dividendos pagos a pessoas físicas, observados os limites, as condições e as regras de transição previstos na legislação.
O balancete deve permitir identificar a origem dos resultados, os valores distribuídos, as obrigações tributárias reconhecidas e os saldos patrimoniais relacionados a essas operações.
ECD, ECF e conciliação das informações
A Escrituração Contábil Digital (ECD) e a Escrituração Contábil Fiscal (ECF), quando exigíveis, devem refletir informações consistentes com os registros contábeis e as apurações fiscais.
O balancete funciona como uma das bases para essas conferências.
Diferenças entre saldos contábeis, demonstrações financeiras e informações transmitidas podem gerar necessidade de retificação, esclarecimentos ou procedimentos adicionais de fiscalização.
Uma revisão preventiva deve verificar especialmente a correspondência entre plano de contas, saldos, ajustes fiscais e informações declaradas.
A Receita Federal disponibiliza orientações e programas relacionados ao Sistema Público de Escrituração Digital (SPED), que devem ser considerados na preparação e validação das obrigações aplicáveis.
Exemplo prático: uma holding com investimentos registrados incorretamente
Considere uma holding que possui 60% de participação em uma sociedade operacional.
No início do exercício, o investimento registrado no balancete é de R$ 1 milhão.
Ao final do período, a investida apresenta lucro líquido de R$ 300 mil. Para simplificar, considere que não existem ajustes de aquisição, resultados não realizados ou outras alterações patrimoniais que modifiquem o cálculo.
A participação da holding no resultado corresponde a:
R$ 300.000 × 60% = R$ 180.000
Nesse exemplo, o reconhecimento do resultado positivo da equivalência patrimonial aumenta o investimento e o resultado contábil da holding em R$ 180 mil.
| Movimentação do investimento | Valor |
| Saldo inicial do investimento | R$ 1.000.000 |
| Resultado de equivalência patrimonial | + R$ 180.000 |
| Saldo final esperado | R$ 1.180.000 |
Se o balancete continuar apresentando o investimento de R$ 1 milhão, será necessário investigar a ausência do reconhecimento contábil.
Essa diferença pode distorcer o resultado do exercício e o valor do ativo.
Vale observar que o resultado positivo de equivalência patrimonial não representa necessariamente recebimento de recursos financeiros. Portanto, seu reconhecimento não significa que a holding passou a dispor de R$ 180 mil adicionais em caixa.
Esse é um exemplo de como a análise do balancete de verificação de holding permite identificar divergências que não seriam percebidas pela simples conferência bancária.
Quais são os erros mais comuns na elaboração e análise do balancete?
Algumas falhas aparecem com frequência em estruturas patrimoniais e societárias, especialmente quando a contabilidade não acompanha regularmente as movimentações das empresas investidas.
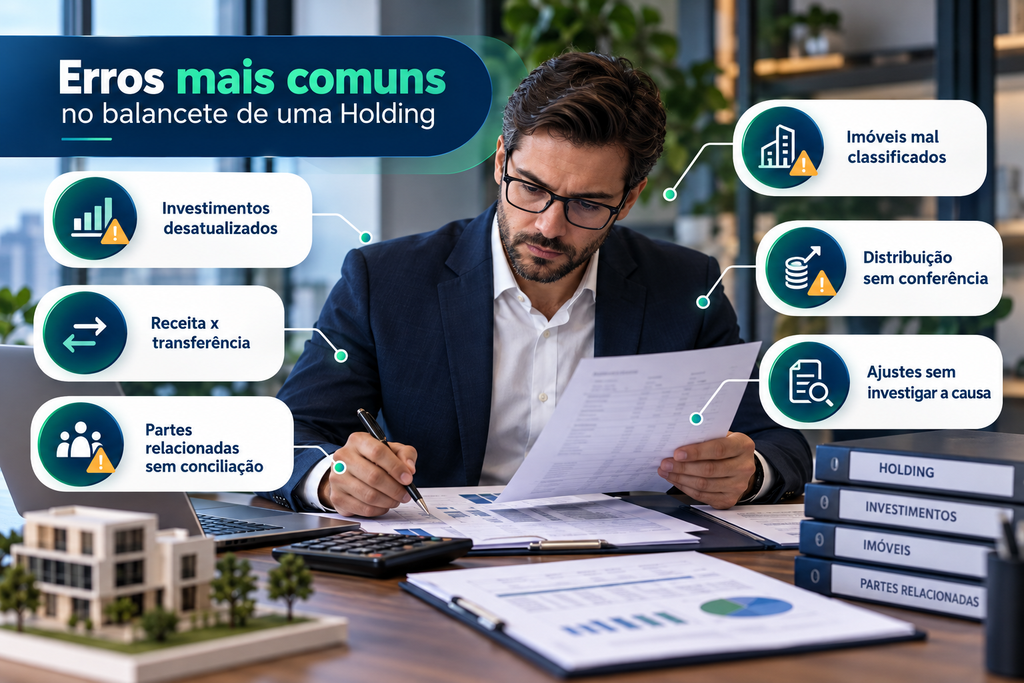
1. Não atualizar os valores dos investimentos
A ausência de atualização dos investimentos sujeitos à equivalência patrimonial pode comprometer a representação do ativo e do resultado.
Como evitar: estabelecer uma rotina de recebimento e conferência dos demonstrativos das investidas, com aplicação dos critérios contábeis pertinentes.
2. Confundir movimentações financeiras com receitas
Transferências entre empresas do grupo ou aportes realizados pelos sócios podem ser registrados indevidamente como faturamento.
Isso distorce os indicadores de desempenho e pode produzir reflexos fiscais.
Como evitar: identificar documentalmente a natureza de cada transferência antes de classificá-la contabilmente.
3. Manter contas de partes relacionadas sem conciliação
Saldos de empréstimos, adiantamentos e obrigações entre empresas podem permanecer divergentes durante vários períodos.
O problema dificulta a identificação de créditos, dívidas e responsabilidades efetivas.
Como evitar: realizar conciliações periódicas entre as entidades envolvidas e documentar as diferenças encontradas.
4. Classificar imóveis de maneira inadequada
A classificação incorreta de imóveis pode provocar falhas na mensuração patrimonial e no reconhecimento dos resultados.
Como evitar: analisar a finalidade de cada propriedade, sua documentação e os critérios contábeis aplicáveis.
5. Distribuir resultados sem conferir os saldos contábeis
A distribuição baseada exclusivamente no saldo bancário ou em estimativas de resultado pode desconsiderar prejuízos, obrigações e restrições legais.
Como evitar: conferir o lucro efetivamente apurado, as reservas, as deliberações societárias e a legislação aplicável antes da distribuição.
6. Corrigir divergências sem investigar suas causas
Ajustes realizados apenas para eliminar diferenças numéricas podem ocultar falhas estruturais de classificação, competência ou conciliação.
Como evitar: manter documentação dos ajustes, identificar a origem do erro e revisar o procedimento que permitiu sua ocorrência.
Quais benefícios uma holding obtém com um balancete confiável?
A conferência periódica do balancete produz resultados que vão além da organização da escrituração.
Maior segurança nas decisões patrimoniais
Quando os saldos representam adequadamente os investimentos, as obrigações e o patrimônio líquido, os administradores conseguem avaliar a posição patrimonial da holding com maior precisão.
Essa informação é relevante para reorganizações societárias, aquisições, alienações de participações e planejamento sucessório.
Melhor controle das distribuições de resultados
A análise contábil permite distinguir lucros reconhecidos, reservas existentes e recursos financeiros disponíveis.
Isso contribui para decisões de distribuição fundamentadas e reduz o risco de movimentações incompatíveis com a situação econômica da sociedade.
Redução de retrabalho e custos de regularização
Inconsistências identificadas logo após sua ocorrência tendem a exigir menos esforço de investigação do que erros acumulados durante vários exercícios.
A revisão recorrente reduz a necessidade de reconstruir lançamentos antigos e facilita a preparação das demonstrações e obrigações fiscais.
Maior confiabilidade das informações fiscais
A conciliação entre contabilidade, documentos e apurações tributárias diminui a probabilidade de divergências nas informações prestadas aos órgãos fiscalizadores.
Embora não elimine todos os riscos, esse procedimento fortalece a rastreabilidade dos registros.
Apoio ao crescimento e à reorganização societária
Uma holding que pretende adquirir novas participações, incorporar ativos ou reorganizar suas sociedades precisa conhecer a composição real do patrimônio.
Um balancete confiável oferece uma base mais consistente para avaliações econômico-financeiras, negociações e planejamento das operações.
Esse controle também contribui para a organização do patrimônio empresarial por meio de holdings, permitindo que decisões societárias sejam fundamentadas em informações contábeis verificáveis.
Perguntas frequentes sobre balancete de verificação de holding
1. O balancete de verificação é obrigatório para toda holding?
A necessidade de escrituração contábil decorre das normas aplicáveis à entidade, independentemente de sua denominação como holding.
O balancete é um relatório de conferência dessa escrituração, mas sua emissão e periodicidade devem ser diferenciadas das obrigações legais de elaborar e apresentar demonstrações contábeis.
2. Qual é a diferença entre balancete e balanço patrimonial de uma holding?
O balancete apresenta saldos e, conforme o modelo, movimentações das contas contábeis em determinado período.
O balanço patrimonial é uma demonstração contábil estruturada que apresenta ativos, passivos e patrimônio líquido em uma data específica.
3. Uma holding sem faturamento precisa ter balancete?
Mesmo sem receitas operacionais, uma holding pode apresentar despesas administrativas, investimentos, obrigações e alterações patrimoniais que precisam ser contabilizadas.
A ausência de faturamento não significa ausência de fatos contábeis ou dispensa automática da escrituração.
4. Com que frequência o balancete de uma holding deve ser analisado?
A análise mensal é uma prática recomendável para holdings com movimentações recorrentes.
Estruturas com operações menos frequentes podem adotar procedimentos proporcionais à sua complexidade, respeitando os prazos e as exigências contábeis aplicáveis.
5. O balancete permite identificar erros na distribuição de lucros?
Sim. A análise pode revelar resultados registrados incorretamente, reservas inconsistentes e movimentações com sócios sem classificação adequada.
Entretanto, a avaliação da regularidade da distribuição também depende de documentos societários, demonstrações e legislação pertinente.
6. Quem deve revisar o balancete de uma holding?
A revisão técnica deve contar com profissional contábil habilitado, capaz de interpretar os registros, aplicar as normas pertinentes e avaliar a necessidade de ajustes.
Em estruturas mais complexas, pode ser necessário integrar a análise contábil com profissionais das áreas tributária e societária.
Como transformar o balancete em uma ferramenta de controle patrimonial?
O balancete de uma holding não deve ser utilizado apenas como documento intermediário para o encerramento do exercício.
Sua principal contribuição está na possibilidade de acompanhar, de maneira recorrente, a consistência das informações que representam o patrimônio e os resultados da sociedade.
Para isso, três procedimentos merecem prioridade: conciliar os saldos com documentos externos, verificar a classificação e a mensuração dos investimentos e examinar as movimentações entre empresas relacionadas e sócios.
A análise também deve contemplar receitas patrimoniais, obrigações tributárias e destinação de resultados, sempre considerando as particularidades da estrutura societária.
Um balancete de verificação de holding corretamente elaborado e revisado permite identificar distorções antes que elas sejam incorporadas às demonstrações financeiras ou utilizadas como base para decisões empresariais.
O resultado é uma contabilidade que não apenas registra acontecimentos, mas oferece informações confiáveis para a administração, a preservação patrimonial e o desenvolvimento da sociedade.
Sua holding precisa de uma análise contábil mais detalhada?
Inconsistências nos investimentos, divergências patrimoniais e registros inadequados podem comprometer a qualidade das informações utilizadas na administração de uma holding.
Sem uma revisão técnica, essas falhas podem permanecer na escrituração e afetar decisões sobre distribuição de lucros, reorganização societária e planejamento tributário.
A Yuracan Contabilidade oferece soluções de contabilidade para holdings, assessoria contábil, assessoria fiscal e planejamento tributário, auxiliando empresas na organização dos registros, no acompanhamento patrimonial e na conformidade com a legislação.
Com uma atuação integrada, a empresa contribui para que os gestores tenham informações mais consistentes sobre seus investimentos, resultados e obrigações, fortalecendo o controle contábil e a gestão patrimonial.
Se a sua holding precisa revisar o balancete, identificar inconsistências ou melhorar seus controles contábeis, solicite uma análise especializada e conheça as soluções da Yuracan Contabilidade para uma gestão patrimonial mais segura.