
Uma agência de publicidade pode estar pagando mais impostos do que deveria por não acompanhar corretamente a relação entre sua folha de pagamento e o faturamento.
No Simples Nacional, essa proporção pode determinar uma diferença significativa na tributação de determinadas atividades.
O problema costuma surgir quando a agência cresce, contrata profissionais, aumenta o pró-labore dos sócios ou passa a oferecer novos serviços sem revisar seu enquadramento tributário. Uma mudança na estrutura operacional pode alterar o cálculo do Fator R e, consequentemente, o anexo utilizado na apuração dos impostos.
Além disso, nem toda receita de uma agência recebe necessariamente o mesmo tratamento fiscal. Serviços de criação publicitária, consultoria, planejamento de campanhas e outras atividades precisam ser analisados conforme sua natureza e as regras do Simples Nacional.
Neste artigo, você entenderá como calcular o Fator R para agência de publicidade, quando ele interfere na tributação, quais valores entram na fórmula e como utilizar essas informações para melhorar o planejamento tributário do negócio.
O que é o Fator R para agência de publicidade?
O Fator R para agência de publicidade é um indicador utilizado no Simples Nacional para determinar se determinadas receitas de serviços devem ser tributadas pelo Anexo III ou pelo Anexo V. Seu cálculo considera a relação entre a folha de salários, incluindo encargos e pró-labore, e a receita bruta acumulada nos 12 meses anteriores ao período de apuração.
Quando o resultado é igual ou superior a 28%, as atividades sujeitas a essa regra são tributadas pelo Anexo III. Se o percentual for inferior a 28%, aplica-se o Anexo V.
A regra não se aplica automaticamente a todas as atividades publicitárias. O enquadramento depende da natureza dos serviços efetivamente prestados e da legislação correspondente.
Como o Fator R influencia os impostos de uma agência de publicidade?
A principal consequência do Fator R está na definição das alíquotas aplicáveis às receitas de serviços sujeitos à alternância entre os Anexos III e V.
O Simples Nacional reúne diversos tributos em uma guia de recolhimento, o Documento de Arrecadação do Simples Nacional (DAS). Entretanto, a carga tributária varia conforme a atividade, o faturamento acumulado e o anexo correspondente.
Para as atividades submetidas ao Fator R, existem duas possibilidades:
- Anexo III: possui alíquota nominal inicial de 6%, na primeira faixa de receita bruta.
- Anexo V: possui alíquota nominal inicial de 15,5%, na primeira faixa de receita bruta.
Essa diferença pode representar um impacto relevante no caixa da agência, especialmente em operações com faturamento recorrente.
É necessário observar que esses percentuais são alíquotas nominais iniciais, e não necessariamente as alíquotas efetivas de uma empresa.
O cálculo do DAS também considera a receita bruta acumulada nos 12 meses anteriores e a parcela a deduzir prevista na tabela correspondente.
Para aprofundar essa análise, vale compreender como a contabilidade para agências de marketing digital contribui para organizar receitas, controlar despesas e identificar oportunidades de eficiência tributária.
Toda agência de publicidade precisa calcular o Fator R?
Não necessariamente.
O fato de uma empresa possuir CNAE relacionado à publicidade não significa que todas as suas receitas estejam automaticamente sujeitas ao Fator R.
A legislação do Simples Nacional estabelece tratamentos específicos para diferentes atividades.
A publicidade pode envolver serviços com características distintas, como criação de campanhas, produção de materiais, consultoria em comunicação e agenciamento de espaços publicitários.
A atividade de agência de publicidade e outras atividades de serviços intelectuais, técnicos ou de consultoria podem exigir a aplicação do Fator R, conforme o enquadramento legal.
Por outro lado, determinadas atividades relacionadas à publicidade podem possuir regras específicas de tributação.
Por isso, antes de calcular o indicador, a contabilidade precisa verificar três elementos:
- Os serviços efetivamente prestados pela agência.
- Os códigos CNAE registrados e sua compatibilidade com as operações.
- O tratamento tributário aplicável a cada receita, conforme a Lei Complementar nº 123/2006 e as normas do Comitê Gestor do Simples Nacional (CGSN).
Essa análise evita que a empresa aplique o Anexo III ou V indiscriminadamente sobre todo o faturamento.
Como calcular o Fator R para agência de publicidade na prática?
O cálculo é relativamente simples, mas exige atenção aos valores utilizados e ao período de referência.
A fórmula é:
Fator R = (Folha de salários dos últimos 12 meses ÷ Receita bruta dos últimos 12 meses) × 100
Para empresas que já possuem pelo menos 12 meses completos de atividade, utilizam-se os valores acumulados nos 12 meses anteriores ao período de apuração, respeitando os critérios legais.
1. Identifique a folha de salários considerada no cálculo
A folha utilizada no Fator R não corresponde apenas aos salários líquidos depositados nas contas dos colaboradores.
De acordo com a legislação, devem ser considerados, conforme aplicável:
- Salários e demais remunerações do trabalho decorrentes de relações de emprego.
- Pró-labore dos sócios.
- Remunerações pagas a pessoas físicas pelo trabalho.
- Décimo terceiro salário.
- Contribuições patronais previdenciárias efetivamente recolhidas.
- Valores efetivamente recolhidos ao FGTS.
Os valores devem observar o conceito legal de folha de salários e as regras de reconhecimento aplicáveis ao cálculo.
Pagamentos a fornecedores pessoas jurídicas, distribuições de lucros e despesas administrativas comuns não integram automaticamente a folha considerada no indicador.
2. Levante a receita bruta acumulada
O segundo passo consiste em identificar a receita bruta da empresa nos 12 meses anteriores ao período de apuração.
É necessário observar o conceito de receita bruta previsto na legislação do Simples Nacional.
Para uma agência de publicidade, isso exige atenção especial às operações que envolvem terceiros, como veículos de comunicação, plataformas de anúncios e produtoras.
O valor recebido do cliente nem sempre possui a mesma natureza contábil e tributária. A análise deve distinguir receitas próprias, comissões e valores movimentados por conta e ordem de terceiros, conforme a documentação contratual e fiscal.
Não é adequado simplesmente excluir os investimentos em mídia do faturamento sem verificar como a operação foi contratada e executada.
Esse cuidado também é abordado no conteúdo sobre planejamento tributário para agências e produtoras com múltiplas fontes de receita, especialmente quando a empresa combina prestação de serviços, intermediação e outros modelos de faturamento.
3. Divida a folha pela receita bruta
Considere uma agência de publicidade com os seguintes valores acumulados nos últimos 12 meses:
- Receita bruta: R$ 600.000,00.
- Folha considerada: R$ 180.000,00.
Aplicando a fórmula:
Fator R = (180.000 ÷ 600.000) × 100 = 30%
Nesse exemplo, as receitas sujeitas ao Fator R poderão ser tributadas pelo Anexo III no período de apuração correspondente.
Se a folha considerada fosse de R$ 150.000,00, mantendo-se o mesmo faturamento, o indicador seria de 25%. Nesse caso, essas receitas seriam tributadas pelo Anexo V.
O exemplo demonstra por que acompanhar a folha e a receita bruta de maneira integrada é necessário para evitar erros no recolhimento.
4. Verifique o resultado mensalmente
O Fator R não é uma classificação definitiva.
Como o cálculo considera uma janela móvel de 12 meses, o percentual pode variar a cada período de apuração.
Uma agência pode alcançar 29% em determinado mês e apresentar 27% no mês seguinte, dependendo das mudanças na receita e na folha considerada.
Por isso, o monitoramento deve integrar a rotina de fechamento contábil e fiscal.
Exemplo de cálculo do Fator R em diferentes situações
Para compreender como a relação entre faturamento e folha interfere na tributação, considere três cenários hipotéticos de uma agência de publicidade.
Em todos eles, a receita bruta acumulada nos últimos 12 meses corresponde a R$ 600.000,00.
| Cenário | Receita bruta em 12 meses | Folha considerada | Fator R | Anexo aplicável |
| Agência A | R$ 600.000,00 | R$ 150.000,00 | 25% | Anexo V |
| Agência B | R$ 600.000,00 | R$ 168.000,00 | 28% | Anexo III |
| Agência C | R$ 600.000,00 | R$ 180.000,00 | 30% | Anexo III |
Os resultados consideram exclusivamente receitas sujeitas ao Fator R. A classificação efetiva depende do enquadramento de cada atividade.
Na Agência A, o indicador permanece abaixo do limite de 28%, direcionando as receitas abrangidas pela regra ao Anexo V.
Na Agência B, a folha corresponde exatamente a 28% da receita bruta acumulada. Portanto, essas atividades passam a ser tributadas pelo Anexo III.
Já a Agência C apresenta percentual superior ao mínimo exigido, mantendo o enquadramento no Anexo III para as receitas sujeitas ao indicador.
Essa comparação demonstra que diferenças na composição da folha podem modificar o anexo aplicável. Entretanto, aumentar despesas com pessoal não representa necessariamente uma economia financeira.
O custo adicional precisa ser comparado com a possível redução dos tributos antes de qualquer mudança operacional.
Anexo III ou Anexo V: qual a diferença na tributação?
A escolha do anexo aplicável às atividades submetidas ao Fator R influencia diretamente a apuração do Simples Nacional.
A tabela apresenta as faixas de receita bruta acumulada em 12 meses e as alíquotas nominais previstas nos Anexos III e V da Lei Complementar nº 123/2006.
| Receita bruta em 12 meses | Anexo III | Anexo V |
| Até R$ 180 mil | 6% | 15,5% |
| De R$ 180 mil a R$ 360 mil | 11,2% | 18% |
| De R$ 360 mil a R$ 720 mil | 13,5% | 19,5% |
| De R$ 720 mil a R$ 1,8 milhão | 16% | 20,5% |
| De R$ 1,8 milhão a R$ 3,6 milhões | 21% | 23% |
| De R$ 3,6 milhões a R$ 4,8 milhões | 33% | 30,5% |
As alíquotas apresentadas são nominais, antes da aplicação das parcelas a deduzir. A comparação efetiva depende da receita acumulada, das deduções legais e das particularidades da apuração. Na última faixa, a alíquota nominal do Anexo III é superior à do Anexo V, o que reforça a necessidade de calcular a alíquota efetiva.
Como calcular a alíquota efetiva?
O percentual nominal apresentado na tabela não deve ser aplicado isoladamente ao faturamento mensal.
A fórmula geral da alíquota efetiva é:
Alíquota efetiva = [(RBT12 × Alíquota nominal) − Parcela a deduzir] ÷ RBT12
Nessa fórmula:
- RBT12: representa a receita bruta acumulada nos 12 meses anteriores.
- Alíquota nominal: é o percentual da faixa correspondente.
- Parcela a deduzir: é o valor previsto na legislação para a respectiva faixa de tributação.
Considere uma agência com receita acumulada de R$ 600.000,00, enquadrada na terceira faixa.
Simulação de tributação pelo Anexo III
- Receita bruta acumulada: R$ 600.000,00.
- Alíquota nominal: 13,5%.
- Parcela a deduzir: R$ 17.640,00.
Alíquota efetiva = [(600.000 × 13,5%) − 17.640] ÷ 600.000
Resultado: 10,56%.
Simulação de tributação pelo Anexo V
- Receita bruta acumulada: R$ 600.000,00.
- Alíquota nominal: 19,5%.
- Parcela a deduzir: R$ 9.900,00.
Alíquota efetiva = [(600.000 × 19,5%) − 9.900] ÷ 600.000
Resultado: 17,85%.
Nesse cenário, a diferença entre as alíquotas efetivas é de 7,29 pontos percentuais.
Para uma receita mensal de R$ 50.000,00, isso representaria uma diferença aproximada de R$ 3.645,00 no DAS daquele mês, considerando que toda a receita esteja sujeita ao Fator R e que não existam particularidades adicionais na apuração.
Esse valor não constitui uma economia garantida. É indispensável considerar a atividade, a composição das receitas, as regras específicas de apuração e os custos reais da estrutura de pessoal.
Para conferir os procedimentos oficiais, a empresa pode consultar o Portal do Simples Nacional da Receita Federal, que reúne legislação, manuais e informações sobre a apuração dos tributos.
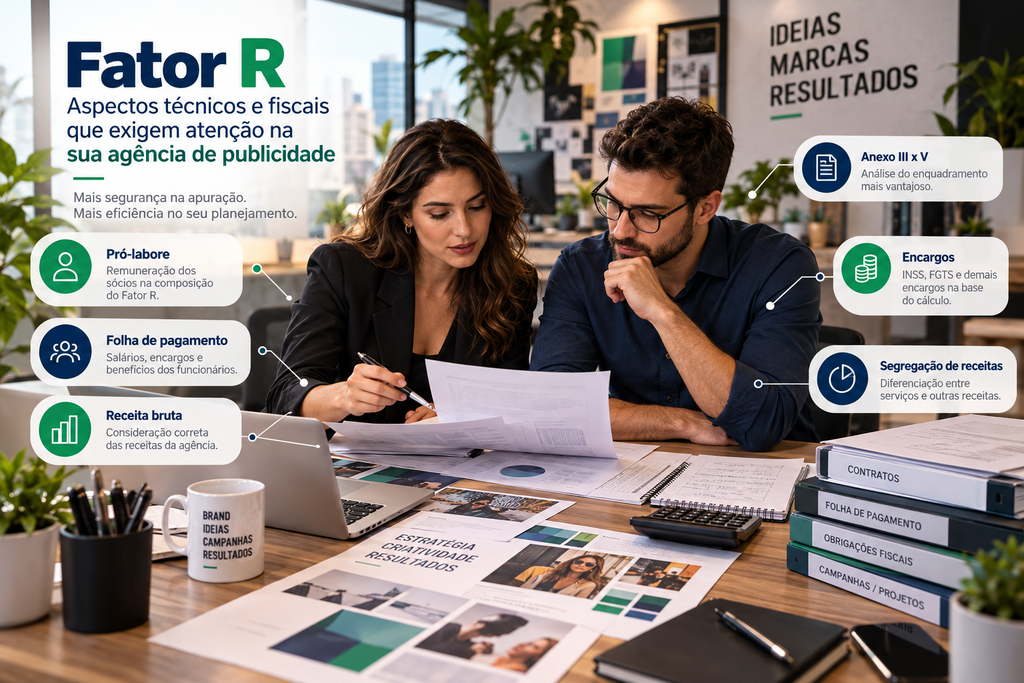
Aspectos técnicos e fiscais que exigem atenção no cálculo do Fator R
A aplicação correta do Fator R depende de informações contábeis, trabalhistas e fiscais consistentes.
Para agências de publicidade, alguns cuidados são especialmente relevantes devido à combinação de equipes próprias, profissionais terceirizados, contratos recorrentes e investimentos em mídia.
Pró-labore e distribuição de lucros possuem tratamentos diferentes
O pró-labore representa a remuneração dos sócios pelo trabalho realizado na empresa. Quando pago e devidamente informado, pode integrar o cálculo da folha considerada no Fator R.
Já a distribuição de lucros não possui essa natureza remuneratória e não integra o numerador do indicador.
Essa distinção exige atenção porque algumas agências trabalham com pró-labores reduzidos e distribuições periódicas de resultados.
Embora essa estrutura possa ser legítima, sua composição interfere no Fator R e precisa ser analisada em conjunto com as obrigações previdenciárias, os resultados contábeis e a legislação aplicável.
Aumentar o pró-labore exclusivamente para alcançar 28%, sem avaliar seus efeitos, pode gerar custos previdenciários e tributários superiores à economia pretendida.
Freelancers e prestadores de serviços não são tratados da mesma forma
É comum que agências contratem designers, redatores, videomakers, gestores de tráfego e outros profissionais para atender projetos específicos.
Entretanto, o tratamento desses pagamentos depende da natureza da contratação.
A remuneração paga a uma pessoa física pelo trabalho, quando enquadrada nas hipóteses legais e corretamente informada, pode integrar a folha considerada.
Já pagamentos realizados a fornecedores constituídos como pessoas jurídicas não entram no Fator R apenas porque os serviços foram prestados à agência.
Isso significa que uma operação com muitos prestadores PJ pode apresentar um Fator R inferior ao de outra agência com equipe contratada diretamente, mesmo quando ambas possuem custos operacionais semelhantes.
A escolha entre contratação direta e terceirização deve considerar a legislação trabalhista, os riscos contratuais, a produtividade e os custos totais.
O regime de caixa interfere na folha considerada
Um detalhe técnico frequentemente negligenciado é o momento em que os pagamentos são reconhecidos para fins do indicador.
A Receita Federal, por meio da Solução de Consulta Cosit nº 17/2021, esclarece que a folha de salários utilizada no Fator R deve ser apurada pelo regime de caixa, independentemente do regime adotado para a apuração mensal do Simples Nacional.
Na prática, a agência precisa conciliar as remunerações efetivamente pagas, os encargos recolhidos e as informações declaradas aos órgãos competentes.
Uma simples consulta às despesas de pessoal registradas na Demonstração do Resultado do Exercício (DRE) pode não fornecer todos os valores necessários para calcular o indicador.
Agências recém-abertas possuem regras específicas
Uma agência que iniciou suas atividades há poucos meses não possui um histórico completo de 12 meses.
Nessas situações, a Resolução CGSN nº 140/2018 estabelece critérios próprios para a determinação dos valores, além de regras específicas para o mês de abertura e situações de receita ou folha zeradas.
Portanto, não se deve utilizar automaticamente a fórmula convencional de 12 meses em uma empresa recém-constituída.
A análise deve considerar a data de início das atividades e os critérios previstos no artigo 26 da resolução.
Para empresas que ainda estão estruturando suas operações, o processo envolve outras decisões fiscais e societárias.
O artigo sobre como abrir uma agência de publicidade com segurança fiscal explica os cuidados relacionados ao CNPJ, à definição das atividades e à organização tributária desde o início.
Obrigações acessórias e informações fiscais precisam estar alinhadas
A folha utilizada no Fator R precisa ser compatível com as informações trabalhistas e previdenciárias da agência.
Entre os principais controles envolvidos estão:
- Registros de remuneração e vínculos trabalhistas.
- Informações transmitidas ao eSocial.
- Recolhimentos previdenciários.
- FGTS Digital.
- Escrituração contábil.
- Informações utilizadas na apuração do PGDAS-D.
O eSocial concentra informações trabalhistas, previdenciárias e fiscais relacionadas aos trabalhadores, contribuindo para a consistência dos registros utilizados pela contabilidade.
Na apuração tributária, o PGDAS-D utiliza informações sobre receita e folha para determinar o anexo aplicável às atividades sujeitas ao indicador.
A retificação de valores históricos pode exigir a revisão de períodos posteriores, mesmo quando não houver alteração aparente em determinados dados.
Essa característica reforça a necessidade de revisar a origem das informações antes de transmitir a apuração.
Planejamento tributário: como melhorar o Fator R sem aumentar custos desnecessários?
O Fator R deve ser tratado como parte do planejamento tributário da agência, e não como um percentual que precisa ser atingido a qualquer custo.
Uma análise eficiente considera simultaneamente a estrutura de pessoal, a previsão de faturamento, o enquadramento das atividades e a rentabilidade operacional.
Avalie a relação entre crescimento da receita e estrutura de pessoal
Imagine uma agência que aumenta seu faturamento após conquistar contratos de gestão de campanhas publicitárias, mas mantém praticamente a mesma equipe.
Embora esse crescimento seja positivo, a receita acumulada pode aumentar mais rapidamente do que a folha considerada.
Como consequência, o Fator R pode cair abaixo de 28%.
Isso não significa que a agência deva contratar funcionários desnecessariamente. O ideal é projetar o impacto tributário do crescimento e identificar se o modelo operacional continua economicamente adequado.
Simule diferentes cenários de pró-labore
A definição do pró-labore deve refletir a atuação dos sócios e observar as exigências previdenciárias.
Entretanto, também é possível analisar como diferentes valores de remuneração influenciam o Fator R.
Uma simulação deve considerar:
- O custo previdenciário adicional para a empresa e os sócios.
- O possível impacto do Imposto de Renda sobre o pró-labore.
- A diferença estimada no DAS.
- A capacidade financeira de manter a remuneração.
- A projeção do Fator R nos períodos seguintes.
A decisão somente faz sentido quando o benefício líquido é superior aos custos adicionais e a estrutura remuneratória é juridicamente adequada.
Separe receitas de atividades com tratamentos distintos
Uma agência pode oferecer criação publicitária, planejamento de comunicação, produção audiovisual, consultoria e serviços relacionados à mídia.
Essas atividades não devem ser automaticamente agrupadas em uma única categoria tributária.
A segregação correta das receitas, quando exigida pela legislação, permite identificar quais operações estão sujeitas ao Fator R e quais seguem regras diferentes.
O cuidado começa na elaboração dos contratos, passa pela emissão das notas fiscais e termina na classificação das receitas no PGDAS-D.
Considere os efeitos da Reforma Tributária no planejamento da agência
Além do cálculo do Fator R, as agências precisam acompanhar as alterações decorrentes da Reforma Tributária sobre o consumo.
A implementação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) modifica progressivamente aspectos da tributação de serviços no Brasil.
Para empresas enquadradas no Simples Nacional, a análise deve considerar as regras de transição, o tratamento aplicável aos novos tributos e as opções previstas na legislação.
Isso exige atenção especial das agências que atendem empresas com diferentes regimes tributários, possuem contratos de longo prazo ou trabalham com margens reduzidas.
O conteúdo sobre Reforma Tributária para agências de publicidade aprofunda os impactos dessas mudanças na precificação, nos contratos e na organização financeira.
Quais são os principais erros no Fator R de agências de publicidade?
1. Considerar que toda receita publicitária pertence ao Anexo III
O erro ocorre quando a agência utiliza um único anexo sem verificar a natureza dos serviços.
Isso pode gerar recolhimentos incorretos, diferenças tributárias e necessidade de retificação.
Como evitar: revisar as atividades efetivamente executadas e o enquadramento fiscal de cada receita.
2. Calcular o indicador apenas com os salários dos funcionários
Ignorar pró-labore e encargos legalmente considerados pode reduzir artificialmente o percentual.
A agência pode acabar recolhendo impostos pelo Anexo V quando determinadas receitas poderiam ser tributadas pelo Anexo III.
Como evitar: utilizar uma composição completa e documentada da folha, conforme as regras da Receita Federal.
3. Incluir pagamentos a fornecedores PJ na folha
Despesas com freelancers contratados como pessoas jurídicas não podem ser automaticamente somadas à folha do Fator R.
Essa prática pode elevar indevidamente o indicador e provocar enquadramento incorreto.
Como evitar: classificar cada pagamento conforme sua natureza jurídica e fiscal.
4. Não atualizar o cálculo mensalmente
O percentual varia conforme os valores acumulados na janela móvel de 12 meses.
Utilizar o resultado de um período anterior pode levar a uma apuração incompatível com a realidade do mês.
Como evitar: integrar a revisão do Fator R ao fechamento mensal da agência.
5. Alterar o pró-labore sem avaliar o custo total
Aumentar a remuneração dos sócios apenas para alcançar o percentual mínimo pode gerar despesas adicionais relevantes.
Como evitar: comparar a economia tributária estimada com o custo previdenciário e os demais efeitos financeiros antes de qualquer alteração.
6. Tratar investimentos em mídia como simples valores de passagem
Algumas agências excluem automaticamente da receita bruta os valores recebidos para pagamento de anúncios em plataformas digitais.
Entretanto, o tratamento depende da natureza contratual da operação, de quem contrata os serviços, da documentação e das regras fiscais aplicáveis.
Como evitar: revisar contratos, notas fiscais, comissões e procedimentos de faturamento antes de definir a receita tributável.
Quais são os benefícios de acompanhar corretamente o Fator R?
A gestão adequada do indicador oferece vantagens que vão além da possibilidade de redução da carga tributária.
- Maior eficiência tributária: a agência identifica oportunidades legítimas de enquadramento e evita recolhimentos superiores aos exigidos pela legislação.
- Previsibilidade financeira: o acompanhamento da folha e do faturamento permite antecipar alterações no DAS e melhorar as projeções de caixa.
- Segurança fiscal: informações consistentes reduzem o risco de erros nas declarações e de questionamentos sobre a classificação das receitas.
- Melhor gestão de pessoal: a análise mostra como a estrutura de contratação e remuneração influencia os custos da operação.
- Decisões de crescimento mais fundamentadas: antes de ampliar a equipe, contratar novos serviços ou assumir contratos maiores, a agência consegue avaliar possíveis efeitos tributários.
Esses benefícios dependem de uma contabilidade capaz de transformar os dados fiscais em informações úteis para a gestão empresarial.
Perguntas frequentes sobre Fator R para agência de publicidade
Qual é o percentual mínimo do Fator R para pagar impostos pelo Anexo III?
O percentual mínimo é de 28%. Quando a relação entre a folha considerada e a receita bruta acumulada atinge ou supera esse limite, as receitas sujeitas ao Fator R são tributadas pelo Anexo III.
O pró-labore dos sócios entra no cálculo do Fator R?
Sim. O pró-labore efetivamente pago e devidamente informado integra a folha considerada no cálculo. A distribuição de lucros, por sua vez, não compõe esse valor.
Agência de publicidade sem funcionários pode atingir 28%?
Sim, dependendo da composição da folha, inclusive do pró-labore dos sócios e dos encargos legalmente considerados. A ausência de empregados não impede, por si só, que a agência alcance o percentual mínimo.
O Fator R é calculado todos os meses?
Sim. O indicador deve ser apurado em cada período mensal, utilizando a folha e a receita bruta dos 12 meses anteriores, ressalvadas as regras específicas para empresas em início de atividade.
Uma agência pode mudar do Anexo V para o Anexo III durante o ano?
Sim. Para as atividades sujeitas ao Fator R, a mudança pode ocorrer quando o indicador atingir 28% ou mais. Não é necessário aguardar o início de outro ano-calendário para que o novo resultado seja considerado na apuração.
O Fator R continua sendo relevante com a Reforma Tributária?
Sim. O acompanhamento do Fator R permanece relevante para a tributação das atividades abrangidas pela regra no Simples Nacional. Entretanto, a Reforma Tributária introduz mudanças progressivas na tributação sobre o consumo, exigindo avaliação conjunta das regras aplicáveis em cada etapa de transição.
Como manter a tributação da agência de publicidade sob controle?
O Fator R para agência de publicidade pode influenciar diretamente o valor dos impostos recolhidos no Simples Nacional, mas sua aplicação exige mais do que uma divisão entre folha e faturamento.
A agência precisa identificar quais receitas estão sujeitas ao indicador, utilizar corretamente os valores da folha, acompanhar a movimentação dos últimos 12 meses e verificar o anexo correspondente em cada período de apuração.
O limite de 28% funciona como referência para a tributação pelo Anexo III nas atividades abrangidas pela regra. Entretanto, alcançar esse percentual não deve ser uma meta isolada: qualquer mudança na remuneração ou na estrutura operacional precisa ser economicamente justificada.
Para agências em crescimento, o acompanhamento mensal e as simulações tributárias ajudam a evitar surpresas no DAS, melhorar a previsibilidade financeira e sustentar decisões de contratação e expansão.
Sua agência de publicidade está pagando os impostos corretamente?
Uma agência de publicidade pode ter contratos rentáveis e uma operação bem estruturada, mas perder parte do resultado quando não existe uma análise adequada da tributação.
A Yuracan Contabilidade oferece soluções de assessoria contábil, assessoria fiscal, planejamento tributário e BPO financeiro, com atendimento especializado para agências de publicidade e empresas de serviços.
Com uma avaliação da composição das receitas, da folha de pagamento, do pró-labore e das atividades desenvolvidas, é possível identificar riscos, revisar procedimentos e estudar alternativas tributárias compatíveis com a legislação.
O acompanhamento contábil também permite projetar os efeitos de novas contratações, mudanças no faturamento e alterações tributárias, proporcionando mais segurança para o crescimento da agência.
Quer descobrir se sua agência está utilizando o enquadramento tributário mais adequado?
Solicite uma análise com a equipe da Yuracan Contabilidade e entenda como organizar sua gestão fiscal, acompanhar o Fator R e identificar oportunidades legais de economia tributária.